Domain unternehmerseminar.de kaufen?
Wir ziehen mit dem Projekt
unternehmerseminar.de um.
Sind Sie am Kauf der Domain
unternehmerseminar.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain unternehmerseminar.de kaufen?
Haben Erfolgskonten Anfangsbestände?
Haben Erfolgskonten Anfangsbestände? Erfolgskonten sind temporäre Konten, die Einnahmen und Ausgaben für einen bestimmten Abrechnungszeitraum erfassen. Sie werden am Ende des Abrechnungszeitraums geschlossen und ihre Saldo wird auf das Eigenkapitalkonto übertragen. Daher haben Erfolgskonten normalerweise keine Anfangsbestände, da sie nur für den aktuellen Abrechnungszeitraum relevant sind. Die Anfangsbestände werden in den Bestandskonten erfasst, die die dauerhaften Vermögenswerte und Verbindlichkeiten eines Unternehmens verfolgen. **
Welche Erfolgskonten gibt es?
Welche Erfolgskonten gibt es? Erfolgskonten sind Konten in der Buchhaltung, die dazu dienen, die Erträge und Aufwendungen eines Unternehmens zu erfassen. Zu den Erfolgskonten gehören beispielsweise das Umsatzerlöskonto, das Zinsertragkonto, das Wareneinsatzkonto, das Personalaufwandkonto und das Abschreibungskonto. Diese Konten werden am Ende des Geschäftsjahres abgeschlossen und in die Gewinn- und Verlustrechnung übertragen, um den Gewinn oder Verlust des Unternehmens zu ermitteln. Die Erfolgskonten sind somit wichtige Instrumente zur Analyse der finanziellen Performance eines Unternehmens. **
Ähnliche Suchbegriffe für Erfolgskonten
Top-Angebote
Produkte zum Begriff Erfolgskonten:
-
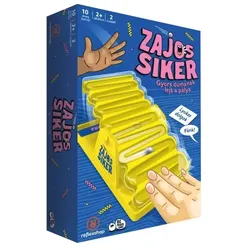
Lärmender Erfolg - auf UngarischHast du ein schnelles Köpfchen und eine flinke Zunge? Dann mach dich bereit für das Teamduell, bei dem derjenige gewinnt, der in einem bestimmten Thema die meisten Dinge benennen kann. Der Clou? Eine kleine Wippe dient als Timer, und je näher die Kugel auf deiner Seite ist, desto näher ist der Sieg. Aber eine gute Antwort vom anderen Team, und die Waage schlägt schon wieder um! Produktmerkmale: Spiel im Teamduell-Stil Einzigartige Wippen-Mechanik als Timer Schnelligkeitsspiel basierend auf Themen Für 2 oder mehr Spieler Empfohlen ab 10 Jahren Verpackungsgröße: 6 x 18 x 26,7 cm Das Produkt ist auf Ungarisch.24,49 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Trinkflasche Motivation 1 l - blauWir haben diese hübsche Flasche leicht mitnehmbar entwickelt, um dich zu motivieren, während des Fitnesstrainings oder im Alltag ausreichend Wasser zu trinken. Einfaches Öffnen/Schließen::Einhändig zu öffnen, verriegelbarer Verschluss, mit Tragegriff. |Einfache Handhabung::Breite Öffnung für leichtes Befüllen, mit praktischem Tragegriff. |Wasserdichtigkeit::Kein Auslaufen mehr! Gut zu transportieren, noch dichter. |Volumen::1 l Fassungsvermögen, um deinen Durst zu stillen und ausreichend zu trinken!11,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Daiyû Steiner, André: Mehr Fokus, Motivation und Erfolg mit OKRMehr Fokus, Motivation und Erfolg mit OKR , Das Buch von André Daiyû Steiner und Erno Marius Obogeanu-Hempel führt den Leser in die OKR-Welt ein. Neben den Grundlagen und der Theorie wird vor allem auf die Philosophie dahinter sowie auf den Praxiseinsatz von OKR Wert gelegt. Es werden die Vorteile durch den Einsatz der OKR-Methode erläutert, sowohl für Wachstumsunternehmen als auch für Unternehmen in Krisenzeiten - zudem auch vermeintliche Schwachstellen diskutiert. Dabei werden die Grundlagen und Praxiserfahrungen auch hinsichtlich der Anwendung in agilen Organisationen erläutert. Denn OKR wurde vor der Erfindung des Internets begründet und bei Google noch vor dem Erscheinen des Agilen Manifest eingeführt. Zwischenzeitlich haben sich zudem neue Organisationsformen etabliert, wie das Spotify-Modell, Holacracy und Soziokratie. OKR hat sich seit seiner Einführung weiterentwickelt und wird auch weiter Veränderungen unterliegen. Das Buch greift diese Weiterentwicklungen auf und ist somit auf dem aktuellsten Stand bezüglich Business Agilität, New Work, Digital Mindset, Digital Leadership, KI usw. , Bremsbacken > Bremsen & Bremsenteile , Auflage: 2. wesentlich überarb. und erweitert Auflage, Erscheinungsjahr: 20241204, Autoren: Daiyû Steiner, André~Obogeanu-Hempel, Erno Marius, Auflage: 24002, Auflage/Ausgabe: 2. wesentlich überarb. und erweitert Auflage, Seitenzahl/Blattzahl: 400, Themenüberschrift: BUSINESS & ECONOMICS / Decision-Making & Problem Solving, Keyword: Agilität; Business Agility; Digital; KI; Key Results; Künstliche Intelligenz; Leadership; Management; Management f. Führungskräfte; New Work; OKR; Objectives; Organisationsentwicklung; Strategisches Management; Unternehmen; Unternehmensführung; Unternehmensstrategie; Wirtschaft u. Management, Fachschema: Business / Management~Management~Management / Strategisches Management~Strategisches Management~Unternehmensstrategie / Strategisches Management, Fachkategorie: Management und Managementtechniken, Warengruppe: HC/Wirtschaft/Management, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 216, Breite: 140, Höhe: 34, Gewicht: 614, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,31,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wo werden Erfolgskonten abgeschlossen?
Erfolgskonten werden in der Regel am Ende eines Geschäftsjahres abgeschlossen. Dies geschieht, um die Gewinne oder Verluste des Unternehmens für das abgelaufene Geschäftsjahr zu ermitteln. Die Abschlüsse erfolgen in der Gewinn- und Verlustrechnung, wo die Erträge und Aufwendungen gegenübergestellt werden. Dabei werden die Erlöse auf Ertragskonten gebucht und die Kosten auf Aufwandskonten. Am Ende des Jahres werden diese Konten abgeschlossen und der Gewinn oder Verlust wird auf das Eigenkapitalkonto übertragen. Dadurch wird die Bilanz des Unternehmens zum Jahresende korrigiert und das neue Geschäftsjahr kann beginnen. **
-
Was sind Erfolgskonten Beispiele?
Was sind Erfolgskonten Beispiele? Erfolgskonten sind Konten in der Buchhaltung, die Einnahmen und Ausgaben für einen bestimmten Zeitraum erfassen. Beispiele für Erfolgskonten sind das Umsatzerlöskonto, das Zinsertragkonto, das Mietzinsenkonto und das Provisionserlöskonto. Diese Konten werden am Ende des Geschäftsjahres geschlossen und ihr Saldo wird auf das Eigenkapitalkonto übertragen. Erfolgskonten sind wichtig, um den Gewinn oder Verlust eines Unternehmens zu ermitteln und die finanzielle Leistung zu analysieren. **
-
Warum haben Erfolgskonten keine Anfangsbestände?
Erfolgskonten dienen dazu, die Erlöse und Aufwendungen eines Geschäftsjahres zu erfassen und am Ende des Jahres in die Gewinn- und Verlustrechnung zu übertragen. Da sie nur für eine bestimmte Periode gelten, werden sie am Anfang eines neuen Geschäftsjahres wieder auf Null gesetzt. Auf diese Weise können die finanziellen Ergebnisse eines Jahres klar und übersichtlich dargestellt werden, ohne dass Anfangsbestände aus vorherigen Perioden die Aussagekraft der aktuellen Zahlen beeinflussen. Zudem ermöglicht dies eine saubere Trennung zwischen den Ergebnissen verschiedener Geschäftsjahre. **
-
Was sind Erfolgskonten und bestandskonten?
Was sind Erfolgskonten und Bestandskonten? Erfolgskonten sind Konten, die Einnahmen und Ausgaben eines Unternehmens erfassen und somit den Gewinn oder Verlust am Ende einer Abrechnungsperiode zeigen. Dazu gehören beispielsweise das Umsatzerlöskonto und das Aufwandskonto. Bestandskonten hingegen erfassen die Vermögenswerte, Schulden und Eigenkapitalpositionen eines Unternehmens zu einem bestimmten Zeitpunkt. Dazu gehören beispielsweise das Kassenkonto, das Bankkonto und das Warenbestandskonto. Erfolgskonten werden am Ende einer Abrechnungsperiode abgeschlossen, während Bestandskonten fortgeführt werden. **

Was versteht man unter Erfolgskonten?
Was versteht man unter Erfolgskonten? Erfolgskonten sind spezielle Konten in der Buchhaltung, die dazu dienen, die Erlöse und Aufwendungen eines Unternehmens zu erfassen. Sie werden am Ende eines Abrechnungszeitraums abgeschlossen und dienen dazu, den Gewinn oder Verlust des Unternehmens zu ermitteln. Zu den Erfolgskonten zählen beispielsweise das Umsatzerlöskonto, das Wareneinsatzkonto und das Personalaufwandkonto. Durch die Erfolgskonten erhält das Unternehmen einen Überblick über seine finanzielle Performance und kann gegebenenfalls Maßnahmen zur Verbesserung ergreifen. **
Wie schließe ich Erfolgskonten ab?
Um Erfolgskonten abzuschließen, müssen zunächst alle Erträge und Aufwendungen in die entsprechenden Konten gebucht werden. Anschließend werden die Erträge auf das Erfolgskonto "Gewinn- und Verlustrechnung" gebucht, während die Aufwendungen auf das Erfolgskonto "Gewinn- und Verlustrechnung" gebucht werden. Nachdem alle Erträge und Aufwendungen erfasst sind, wird das Erfolgskonto "Gewinn- und Verlustrechnung" ausgeglichen, um den Gewinn oder Verlust des Unternehmens zu ermitteln. Zum Abschluss werden die Gewinne oder Verluste auf das Eigenkapitalkonto gebucht, um die Bilanz auszugleichen. **
Top-Angebote
Produkte zum Begriff Erfolgskonten:
-
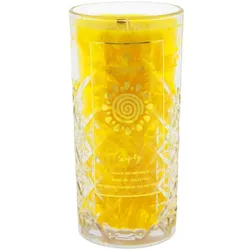
Dankbarkeitskerze »Erfolg«Seien Sie erfüllt von tiefer Dankbarkeit Bringen Sie achtsam Ihre Dankbarkeit mit den wohltuenden Düften dieser Dankbarkeitskerzen zum Ausdruck. Seien Sie ganz im Augenblick und spüren Sie das Gefühl von tiefer Dankbarkeit. Denn diese stärkt das Selbstvertrauen, führt zu innerer Stärke, bringt Positivität und Ausgeglichenheit. Diese hochwertigen Intentionskerzen, die aus 100 Prozent pflanzlichem Stearin (kbA), einem natürlichen Holzdocht und feinsten naturreinen bio-ätherischen Ölen bestehen, werden in liebevoller Handarbeit in Deutschland gefertigt. Ihre Brenndauer beträgt bis zu 80 Stunden. Die Kerzen werden im hochwertigen Glasbehälter in Kristallglasoptik in einer edlen schwarzen Geschenkverpackung mit goldenem Etikett geliefert. »Erfolg« Zelebrieren Sie Ihren Erfolg und bringen Sie noch mehr Glück in Ihr Leben. Der Duft der süßen Orange und des Abramelin-Öls erfüllen Körper, Geist und Seele mit positiver Energie sowie Glückseligkeit.29,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Feuerwehr Funktionsabzeichen Bayern Führungskräfte ÄrmelabzeichenDas Feuerwehr Funktionsabzeichen Bayern für Führungskräfte kennzeichnet die Führungsfunktionen innerhalb der Freiwilligen Feuerwehren in Bayern. Das gestickte Ärmelabzeichen ist für Kommandanten, stellvertretende Kommandanten sowie die Führungsdienstgrade der Kreis- und Stadtbrandinspektionen vorgesehen. Führungsfunktionen des Ärmelabzeichens Stellvertretender Kommandant Kommandant Kreis- / Stadtbrandmeister Kreis- / Stadtbrandinspektor Kreis- / Stadtbrandrat Ausführung des Funktionsabzeichens Stoffabzeichen mit Umrandung Gestickte Ausführung auf Filz Tressenstreifen entsprechend der jeweiligen Führungsfunktion Tressenbreiten: 5 x 30 mm (schmal) und 8 x 30 mm (breit) Passend für Dienstuniformen der Feuerwehr Bayern Trageweise Das Funktionsabzeichen wird am linken Unterärmel von Dienstjacke und Dienstmantel getragen. Der Ansatzpunkt befindet sich 100 mm oberhalb des Ärmelabschlusses.1,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Lärmender Erfolg - auf UngarischHast du ein schnelles Köpfchen und eine flinke Zunge? Dann mach dich bereit für das Teamduell, bei dem derjenige gewinnt, der in einem bestimmten Thema die meisten Dinge benennen kann. Der Clou? Eine kleine Wippe dient als Timer, und je näher die Kugel auf deiner Seite ist, desto näher ist der Sieg. Aber eine gute Antwort vom anderen Team, und die Waage schlägt schon wieder um! Produktmerkmale: Spiel im Teamduell-Stil Einzigartige Wippen-Mechanik als Timer Schnelligkeitsspiel basierend auf Themen Für 2 oder mehr Spieler Empfohlen ab 10 Jahren Verpackungsgröße: 6 x 18 x 26,7 cm Das Produkt ist auf Ungarisch.24,49 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Trinkflasche Motivation 1 l - blauWir haben diese hübsche Flasche leicht mitnehmbar entwickelt, um dich zu motivieren, während des Fitnesstrainings oder im Alltag ausreichend Wasser zu trinken. Einfaches Öffnen/Schließen::Einhändig zu öffnen, verriegelbarer Verschluss, mit Tragegriff. |Einfache Handhabung::Breite Öffnung für leichtes Befüllen, mit praktischem Tragegriff. |Wasserdichtigkeit::Kein Auslaufen mehr! Gut zu transportieren, noch dichter. |Volumen::1 l Fassungsvermögen, um deinen Durst zu stillen und ausreichend zu trinken!11,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Haben Erfolgskonten Anfangsbestände?
Haben Erfolgskonten Anfangsbestände? Erfolgskonten sind temporäre Konten, die Einnahmen und Ausgaben für einen bestimmten Abrechnungszeitraum erfassen. Sie werden am Ende des Abrechnungszeitraums geschlossen und ihre Saldo wird auf das Eigenkapitalkonto übertragen. Daher haben Erfolgskonten normalerweise keine Anfangsbestände, da sie nur für den aktuellen Abrechnungszeitraum relevant sind. Die Anfangsbestände werden in den Bestandskonten erfasst, die die dauerhaften Vermögenswerte und Verbindlichkeiten eines Unternehmens verfolgen. **
-
Welche Erfolgskonten gibt es?
Welche Erfolgskonten gibt es? Erfolgskonten sind Konten in der Buchhaltung, die dazu dienen, die Erträge und Aufwendungen eines Unternehmens zu erfassen. Zu den Erfolgskonten gehören beispielsweise das Umsatzerlöskonto, das Zinsertragkonto, das Wareneinsatzkonto, das Personalaufwandkonto und das Abschreibungskonto. Diese Konten werden am Ende des Geschäftsjahres abgeschlossen und in die Gewinn- und Verlustrechnung übertragen, um den Gewinn oder Verlust des Unternehmens zu ermitteln. Die Erfolgskonten sind somit wichtige Instrumente zur Analyse der finanziellen Performance eines Unternehmens. **
-
Wo werden Erfolgskonten abgeschlossen?
Erfolgskonten werden in der Regel am Ende eines Geschäftsjahres abgeschlossen. Dies geschieht, um die Gewinne oder Verluste des Unternehmens für das abgelaufene Geschäftsjahr zu ermitteln. Die Abschlüsse erfolgen in der Gewinn- und Verlustrechnung, wo die Erträge und Aufwendungen gegenübergestellt werden. Dabei werden die Erlöse auf Ertragskonten gebucht und die Kosten auf Aufwandskonten. Am Ende des Jahres werden diese Konten abgeschlossen und der Gewinn oder Verlust wird auf das Eigenkapitalkonto übertragen. Dadurch wird die Bilanz des Unternehmens zum Jahresende korrigiert und das neue Geschäftsjahr kann beginnen. **
-
Was sind Erfolgskonten Beispiele?
Was sind Erfolgskonten Beispiele? Erfolgskonten sind Konten in der Buchhaltung, die Einnahmen und Ausgaben für einen bestimmten Zeitraum erfassen. Beispiele für Erfolgskonten sind das Umsatzerlöskonto, das Zinsertragkonto, das Mietzinsenkonto und das Provisionserlöskonto. Diese Konten werden am Ende des Geschäftsjahres geschlossen und ihr Saldo wird auf das Eigenkapitalkonto übertragen. Erfolgskonten sind wichtig, um den Gewinn oder Verlust eines Unternehmens zu ermitteln und die finanzielle Leistung zu analysieren. **
Ähnliche Suchbegriffe für Erfolgskonten
-
Daiyû Steiner, André: Mehr Fokus, Motivation und Erfolg mit OKRMehr Fokus, Motivation und Erfolg mit OKR , Das Buch von André Daiyû Steiner und Erno Marius Obogeanu-Hempel führt den Leser in die OKR-Welt ein. Neben den Grundlagen und der Theorie wird vor allem auf die Philosophie dahinter sowie auf den Praxiseinsatz von OKR Wert gelegt. Es werden die Vorteile durch den Einsatz der OKR-Methode erläutert, sowohl für Wachstumsunternehmen als auch für Unternehmen in Krisenzeiten - zudem auch vermeintliche Schwachstellen diskutiert. Dabei werden die Grundlagen und Praxiserfahrungen auch hinsichtlich der Anwendung in agilen Organisationen erläutert. Denn OKR wurde vor der Erfindung des Internets begründet und bei Google noch vor dem Erscheinen des Agilen Manifest eingeführt. Zwischenzeitlich haben sich zudem neue Organisationsformen etabliert, wie das Spotify-Modell, Holacracy und Soziokratie. OKR hat sich seit seiner Einführung weiterentwickelt und wird auch weiter Veränderungen unterliegen. Das Buch greift diese Weiterentwicklungen auf und ist somit auf dem aktuellsten Stand bezüglich Business Agilität, New Work, Digital Mindset, Digital Leadership, KI usw. , Bremsbacken > Bremsen & Bremsenteile , Auflage: 2. wesentlich überarb. und erweitert Auflage, Erscheinungsjahr: 20241204, Autoren: Daiyû Steiner, André~Obogeanu-Hempel, Erno Marius, Auflage: 24002, Auflage/Ausgabe: 2. wesentlich überarb. und erweitert Auflage, Seitenzahl/Blattzahl: 400, Themenüberschrift: BUSINESS & ECONOMICS / Decision-Making & Problem Solving, Keyword: Agilität; Business Agility; Digital; KI; Key Results; Künstliche Intelligenz; Leadership; Management; Management f. Führungskräfte; New Work; OKR; Objectives; Organisationsentwicklung; Strategisches Management; Unternehmen; Unternehmensführung; Unternehmensstrategie; Wirtschaft u. Management, Fachschema: Business / Management~Management~Management / Strategisches Management~Strategisches Management~Unternehmensstrategie / Strategisches Management, Fachkategorie: Management und Managementtechniken, Warengruppe: HC/Wirtschaft/Management, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 216, Breite: 140, Höhe: 34, Gewicht: 614, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,31,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Achmus, Annette: Handlungsorientierter Mathematikunterricht - Ein Konzept für mehr Motivation und Erfolg ab Klasse 9Handlungsorientierter Mathematikunterricht - Ein Konzept für mehr Motivation und Erfolg ab Klasse 9 , Buch mit Material über Webcode , Innenraumbeleuchtungen > Lichter & Leuchten , Erscheinungsjahr: 20230306, Produktform: Kartoniert, Autoren: Achmus, Annette, Seitenzahl/Blattzahl: 248, Keyword: Handlungsorientierung im Mathematikunterricht;Ein Konzept für mehr Motivation und Erfolg für Lernende ab Klasse 9;Mathematik;Pädagogik, Fachschema: Mathematik / Didaktik, Methodik~Bayern~Niederbayern~Oberbayern~Rheinland-Pfalz~Saarland~Niedersachsen~Nordrhein-Westfalen~Pädagogik / Schule, Fachkategorie: Weiterführende Schulen, Region: Berlin~Brandenburg~Mecklenburg-Vorpommern~Sachsen-Anhalt~Sachsen~Thüringen~Bayern~Baden-Württemberg~Hessen~Rheinland-Pfalz~Saarland~Bremen~Hamburg~Niedersachsen~Nordrhein-Westfalen~Schleswig-Holstein, Bildungszweck: Für die Grundschule~Für die Gemeinschaftsschule~Für die Kooperative Gesamtschule~Für die Mittelschule~Für die Oberschule~Für die Realschule~Für die Realschule plus~Für die Regelschule~Für die Regionale Schule / Regionalschule~Für die schulartunabhängige Orientierungsstufe~Für die Sekundarschule~Für die Werkrealschule / Hauptschule~Für das Gymnasium~Für die Hauptschule~Förderschule/Förderzentrum/Schule mit Förderschwerpunkt Lernen, Warengruppe: HC/Didaktik/Methodik/Schulpädagogik/Fachdidaktik, Fachkategorie: Unterricht und Didaktik: Mathematik, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Cornelsen Vlg Scriptor, Verlag: Cornelsen Vlg Scriptor, Verlag: Cornelsen Pdagogik, Warnhinweis für Spielzeuge: Keine Warnhinweise, Länge: 297, Breite: 213, Höhe: 17, Gewicht: 740, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,37,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Trinkflasche Motivation 1 l - lilaWir haben diese hübsche Flasche leicht mitnehmbar entwickelt, um dich zu motivieren, während des Fitnesstrainings oder im Alltag ausreichend Wasser zu trinken. Einfaches Öffnen/Schließen::Einhändig zu öffnen, verriegelbarer Verschluss, mit Tragegriff. |Einfache Handhabung::Breite Öffnung für leichtes Befüllen, mit praktischem Tragegriff. |Wasserdichtigkeit::Kein Auslaufen mehr! Gut zu transportieren, noch dichter. |Volumen::1 l Fassungsvermögen, um deinen Durst zu stillen und ausreichend zu trinken!11,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Warum haben Erfolgskonten keine Anfangsbestände?
Erfolgskonten dienen dazu, die Erlöse und Aufwendungen eines Geschäftsjahres zu erfassen und am Ende des Jahres in die Gewinn- und Verlustrechnung zu übertragen. Da sie nur für eine bestimmte Periode gelten, werden sie am Anfang eines neuen Geschäftsjahres wieder auf Null gesetzt. Auf diese Weise können die finanziellen Ergebnisse eines Jahres klar und übersichtlich dargestellt werden, ohne dass Anfangsbestände aus vorherigen Perioden die Aussagekraft der aktuellen Zahlen beeinflussen. Zudem ermöglicht dies eine saubere Trennung zwischen den Ergebnissen verschiedener Geschäftsjahre. **
-
Was sind Erfolgskonten und bestandskonten?
Was sind Erfolgskonten und Bestandskonten? Erfolgskonten sind Konten, die Einnahmen und Ausgaben eines Unternehmens erfassen und somit den Gewinn oder Verlust am Ende einer Abrechnungsperiode zeigen. Dazu gehören beispielsweise das Umsatzerlöskonto und das Aufwandskonto. Bestandskonten hingegen erfassen die Vermögenswerte, Schulden und Eigenkapitalpositionen eines Unternehmens zu einem bestimmten Zeitpunkt. Dazu gehören beispielsweise das Kassenkonto, das Bankkonto und das Warenbestandskonto. Erfolgskonten werden am Ende einer Abrechnungsperiode abgeschlossen, während Bestandskonten fortgeführt werden. **
-
Was versteht man unter Erfolgskonten?
Was versteht man unter Erfolgskonten? Erfolgskonten sind spezielle Konten in der Buchhaltung, die dazu dienen, die Erlöse und Aufwendungen eines Unternehmens zu erfassen. Sie werden am Ende eines Abrechnungszeitraums abgeschlossen und dienen dazu, den Gewinn oder Verlust des Unternehmens zu ermitteln. Zu den Erfolgskonten zählen beispielsweise das Umsatzerlöskonto, das Wareneinsatzkonto und das Personalaufwandkonto. Durch die Erfolgskonten erhält das Unternehmen einen Überblick über seine finanzielle Performance und kann gegebenenfalls Maßnahmen zur Verbesserung ergreifen. **
-
Wie schließe ich Erfolgskonten ab?
Um Erfolgskonten abzuschließen, müssen zunächst alle Erträge und Aufwendungen in die entsprechenden Konten gebucht werden. Anschließend werden die Erträge auf das Erfolgskonto "Gewinn- und Verlustrechnung" gebucht, während die Aufwendungen auf das Erfolgskonto "Gewinn- und Verlustrechnung" gebucht werden. Nachdem alle Erträge und Aufwendungen erfasst sind, wird das Erfolgskonto "Gewinn- und Verlustrechnung" ausgeglichen, um den Gewinn oder Verlust des Unternehmens zu ermitteln. Zum Abschluss werden die Gewinne oder Verluste auf das Eigenkapitalkonto gebucht, um die Bilanz auszugleichen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.